Een plotselinge koersdaling kan maanden of zelfs jaren aan beleggingsrendement uitwissen. Wie aandelen bezit, loopt altijd het risico dat de markt anders reageert dan verwacht. Sommige beleggers proberen dat risico te beperken door hun portefeuille te spreiden, terwijl anderen gebruikmaken van financiële instrumenten zoals opties. Deze contracten kunnen onder bepaalde omstandigheden bescherming bieden tegen koersverliezen. Toch is een optie geen verzekering die automatisch alle risico’s wegneemt. De werking hangt af van de gekozen strategie, de looptijd, de kosten en de ontwikkeling van de aandelenkoers.
Hoe kunnen aandelenopties bescherming bieden?
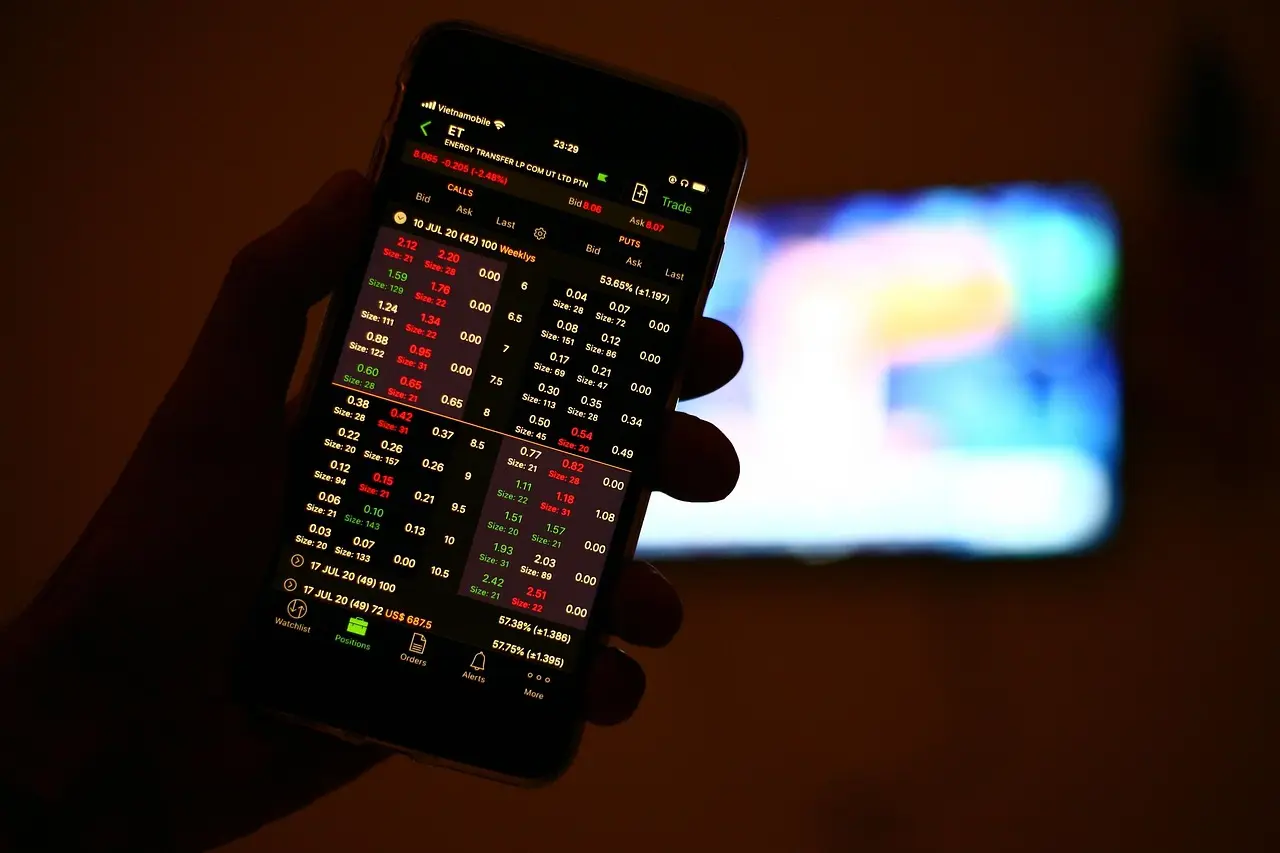
Een aandelenoptie is een contract dat de koper het recht geeft om aandelen tegen een vooraf bepaalde prijs te kopen of te verkopen. Bij een calloptie gaat het om het recht om te kopen, terwijl een putoptie het recht geeft om te verkopen. Voor dat recht betaalt de koper een premie. De verkoper van de optie ontvangt deze premie, maar neemt daar een mogelijke verplichting voor op zich. Niet iedere optiestrategie is daarom geschikt om risico’s te beperken.
Voor beleggers die hun bestaande aandelen willen beschermen, is vooral de zogenoemde protective put relevant. Hierbij koopt de belegger een putoptie op aandelen die al in de portefeuille zitten. Als de aandelenkoers sterk daalt, kan de waarde van de putoptie stijgen. Daardoor kan een deel van het koersverlies worden gecompenseerd. De bescherming geldt echter alleen binnen de voorwaarden en de looptijd van het contract.
Een praktijkvoorbeeld van een protective put
Stel dat een belegger 100 aandelen bezit die ieder € 80 waard zijn. De totale aandelenpositie heeft daarmee een waarde van € 8.000. De belegger koopt een putoptie met een uitoefenprijs van € 75 en betaalt daarvoor € 300 aan premie. Wanneer de aandelen op de expiratiedatum naar € 55 dalen, blijft het recht bestaan om ze voor € 75 per aandeel te verkopen. Het koersverlies op de aandelen wordt daardoor bij afloop beperkt tot € 500, plus de betaalde premie van € 300, afgezien van transactiekosten.
Deze bescherming heeft wel een prijs. Wanneer de aandelen stijgen of nauwelijks bewegen, kan de putoptie waardeloos aflopen. De belegger behoudt dan de aandelen, maar is de betaalde premie kwijt. Bij het bepalen van de kosten is bovendien van belang hoeveel aandelen een optiecontract vertegenwoordigt. De contractgrootte en andere voorwaarden kunnen namelijk per markt verschillen.
Waarom bieden opties geen volledige zekerheid?
Een veelvoorkomend misverstand is dat het kopen van een optie hetzelfde werkt als het afsluiten van een traditionele verzekering. Een verzekering kent doorgaans een omschreven dekking, terwijl de waarde van een optie voortdurend verandert. Die waarde wordt onder meer beïnvloed door de aandelenkoers, resterende looptijd, verwachte volatiliteit en rente. Bovendien eindigt een optiecontract op een bepaalde datum. Wie daarna bescherming wil behouden, moet mogelijk opnieuw een premie betalen.
Bij het gebruik van opties aandelen is het daarom belangrijk onderscheid te maken tussen strategieën die bestaande posities afdekken en strategieën die juist nieuwe risico’s creëren. Het kopen van een putoptie kan de neerwaartse blootstelling van een aandelenpositie beperken. Het ongedekt verkopen van een calloptie kan daarentegen tot zeer grote verliezen leiden. Ook het verkopen van putopties brengt aanzienlijke verplichtingen met zich mee wanneer aandelen sterk in waarde dalen. De naam van het financiële instrument zegt dus weinig over het daadwerkelijke risico van de gekozen positie.
Welke rol speelt de looptijd?
Een putoptie met een looptijd van drie maanden biedt geen bescherming tegen een koersdaling die pas na vier maanden plaatsvindt. De belegger moet daarom vooraf bepalen welke periode relevant is. Opties met een langere looptijd zijn doorgaans duurder dan vergelijkbare kortlopende opties, wanneer andere omstandigheden gelijk blijven. Tegelijkertijd kan een korte looptijd betekenen dat de bescherming regelmatig moet worden verlengd. Door herhaaldelijk premies te betalen, kunnen de totale kosten aanzienlijk oplopen.
Ook de gekozen uitoefenprijs is van belang. Een putoptie met een uitoefenprijs dicht bij de actuele aandelenkoers biedt eerder bescherming dan een optie met een veel lagere uitoefenprijs. Daar staat doorgaans een hogere premie tegenover. Een lagere uitoefenprijs kan goedkoper zijn, maar laat meer koersverlies voor rekening van de belegger. De keuze bepaalt dus hoeveel risico daadwerkelijk wordt afgedekt.
Covered calls: inkomsten tegenover gemiste koerswinst
Naast beschermende putopties gebruiken sommige beleggers covered calls. Bij deze strategie verkoopt iemand een calloptie op aandelen die al in bezit zijn. De ontvangen premie levert direct inkomsten op. In ruil daarvoor kan de belegger verplicht worden de aandelen tegen de afgesproken uitoefenprijs te verkopen. Daardoor wordt de mogelijke koerswinst boven die prijs begrensd.
Een covered call beschermt slechts beperkt tegen koersdalingen. Als de aandelen sterk in waarde verliezen, vormt de ontvangen premie alleen een kleine compensatie. De strategie is daarom niet gelijkwaardig aan een protective put. Ze kan passen bij een verwachting van stabiele of gematigd stijgende aandelenkoersen, maar die verwachting kan onjuist blijken. Bovendien kan vervroegde uitoefening bij bepaalde optiecontracten leiden tot een eerder dan verwacht verlies van de aandelenpositie.
Wat gebeurt er wanneer de volatiliteit toeneemt?
Volatiliteit beschrijft hoe sterk de koers van een financieel instrument beweegt. Wanneer beleggers grotere toekomstige koersschommelingen verwachten, stijgt vaak de premie van zowel call- als putopties. Bescherming kopen tijdens een periode van grote marktonrust kan daardoor relatief kostbaar zijn. Zelfs wanneer een belegger de richting van een koersbeweging goed voorspelt, hoeft een gekochte optie niet automatisch winst op te leveren. Een daling van de verwachte volatiliteit kan namelijk een deel van de positieve koersontwikkeling van de optie tenietdoen.
Dit maakt de timing van een beschermingsstrategie ingewikkeld. Wie uitsluitend opties koopt nadat de markt fors is gedaald, betaalt mogelijk hogere premies dan in rustige perioden. Wie voortdurend bescherming aanhoudt, krijgt daarentegen te maken met terugkerende kosten. Er bestaat geen universele verhouding tussen beschermingskosten en het te vermijden verlies. Die afweging hangt samen met de samenstelling van de portefeuille, de beleggingshorizon en de financiële ruimte om koersdalingen op te vangen.
Wanneer zijn andere vormen van risicobeheer relevant?
Niet ieder risico hoeft met een derivaat te worden beheerst. Een brede spreiding over ondernemingen, sectoren en regio’s kan de afhankelijkheid van één aandeel verminderen. Het aanhouden van liquide middelen kan daarnaast voorkomen dat beleggingen tijdens een koersdaling moeten worden verkocht. Ook de verhouding tussen aandelen en minder volatiele beleggingen beïnvloedt de totale blootstelling aan marktrisico. Deze maatregelen hebben andere eigenschappen dan opties, omdat ze niet afhankelijk zijn van een uitoefenprijs of expiratiedatum.
Vooral bij een sterk geconcentreerde aandelenportefeuille kan het verschil tussen spreiding en afdekking groot zijn. Een beschermende put kan een specifieke aandelenpositie tijdelijk beschermen, maar vermindert niet automatisch alle overige risico’s binnen de portefeuille. Valutaschommelingen, liquiditeitsproblemen en veranderingen in fiscale regels blijven bijvoorbeeld relevant. Daarnaast kan de markt voor bepaalde opties minder liquide zijn, waardoor het sluiten van een positie duurder wordt. Bescherming met opties vereist daarom niet alleen inzicht in het verwachte koersverloop, maar ook in de contractvoorwaarden en de kosten van uitvoering.